Westfeld
Welche Wetten in Deutschland Steuern zahlen müssen — welche wetten in deutschland muss steuern zahlen

Welche Wetten in Deutschland Steuern zahlen müssen

In Deutschland gilt die gesetzliche Abgabe von 5,3 % auf Sporteinsätze. Hier erfahren Sie alle Details zur Besteuerung.

Abrechnungsmodelle der Wettsteuer in der Praxis

Modell 1: Abzug direkt vom Wetteinsatz

Beim Einsatzabzug wird die gesetzliche Abgabe von 5,3 % unmittelbar bei der Tippabgabe einbehalten. Wenn Sie beispielsweise 10 € auf eine Partie mit einer Quote von 2.00 platzieren, zieht das System 0,53 € ab. Der tatsächliche Wetteinsatz beträgt somit 9,47 €. Bei einem erfolgreichen Spielausgang beläuft sich die Auszahlung auf 18,94 € statt regulär 20,00 €. Dieses Verfahren ist transparent und wirkt sich unabhängig vom Wettausgang direkt auf das Kapital aus, was bei einer fundierten mathematischen Analyse berücksichtigt werden muss.
Modell 2: Abzug vom Bruttogewinn

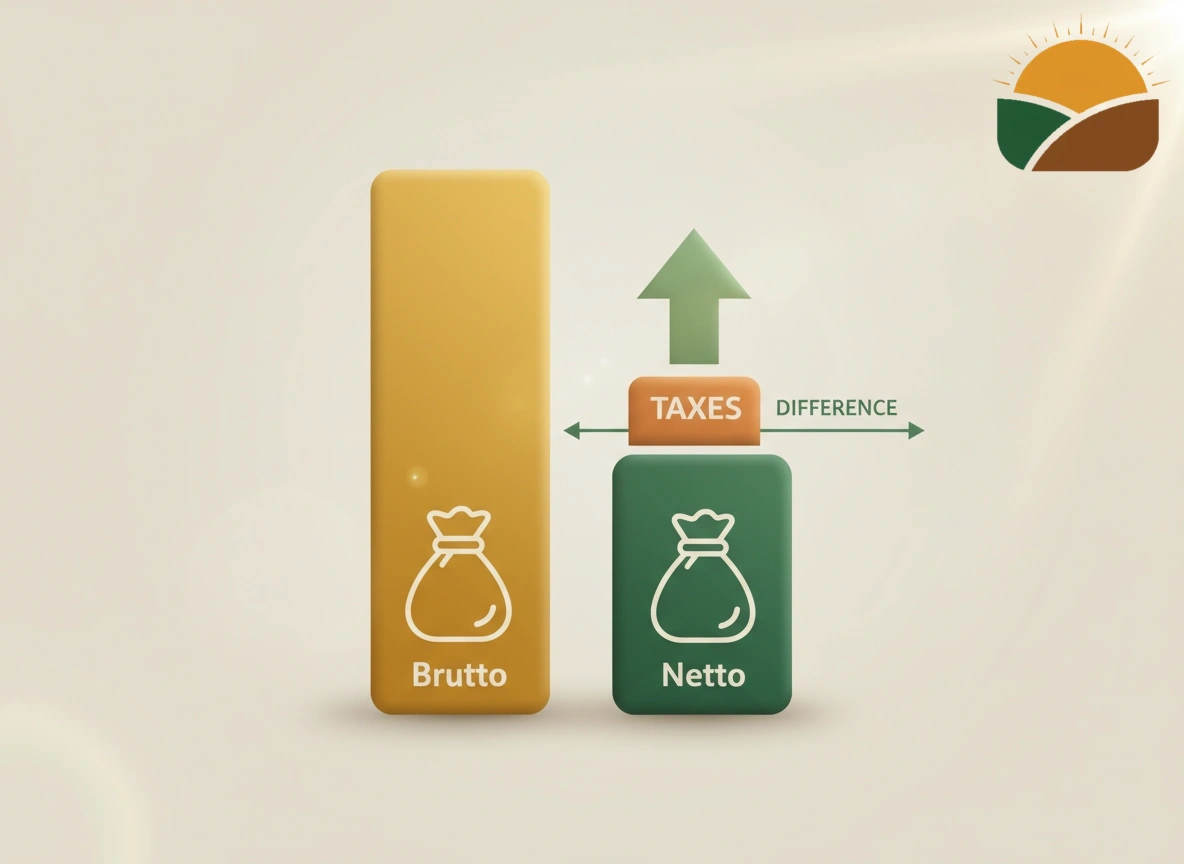
Bei der zweiten Abrechnungsvariante wird die Steuer von 5,3 % nur im Erfolgsfall von der Gesamtauszahlung einbehalten. Setzen Sie 10 € bei einer Quote von 2.00 und der Wettschein gewinnt, beträgt der Bruttoerlös 20,00 €. Davon werden 1,06 € Steuer abgezogen, sodass Ihnen netto 18,94 € verbleiben. Verlieren Sie den Tipp, entsteht kein zusätzlicher Abzug über den Einsatz hinaus. Beide Varianten führen rechnerisch zum identischen Auszahlungsbetrag, beeinflussen jedoch das Quotenmanagement bei Systemen wie Handicap-Wetten.

Jetzt Quoten prüfen
5,3 % Wettsteuer direkt einberechnen und Quoten bei Westfeld vergleichen

Grundlagen der deutschen Sportwettensteuer

Die gesetzliche Grundlage für die Besteuerung von Sportwetten in Deutschland bildet das Rennwett- und Lotteriegesetz (RennwLottG). Ursprünglich im Juli 2012 mit einem Satz von 5,0 % eingeführt, wurde die Abgabe im Juli 2021 im Zuge der Neuregulierung des Glücksspielstaatsvertrags auf 5,3 % des getätigten Einsatzes angehoben. Steuerschuldner gegenüber dem deutschen Finanzamt ist dabei grundsätzlich der Buchmacher. Die Steuerpflicht greift für jeden Tipp, der von einer Person mit Wohnsitz oder gewöhnlichem Aufenthalt in Deutschland platziert wird – unabhängig von der gewählten Sportart oder Liga.

In der praktischen Umsetzung handhaben lizenzierte Buchmacher diese Abgabe unterschiedlich. Während einige Betreiber die 5,3 % direkt vom Wetteinsatz oder vom Bruttogewinn abziehen, übernehmen andere Anbieter diese Kosten vollständig im Rahmen ihrer eigenen Margenkalkulation. Dies beeinflusst die effektive Auszahlungsquote spürbar, was insbesondere bei Quotenvergleichen für strategische Formate wie Handicap-Wetten oder statistisch analysierte Über/Unter-Wetten einen messbaren Unterschied ausmacht.

Wetten ohne Steuer: Anbieter und Vorteile

Nach dem Rennwett- und Lotteriegesetz bleibt stets der Buchmacher die Steuerschuldner-Partei gegenüber den deutschen Finanzbehörden. Manche lizenzierte Buchmacher verzichten jedoch vollständig darauf, diesen gesetzlichen Abzug von 5,3 % an die Wettenden weiterzureichen. In diesem Fall übernimmt der Betreiber die Abgabe aus eigener Marge. Platziert ein Kunde beispielsweise einen Wetteinsatz von 100 € zu einer Quote von 2,00, erhält er bei Erfolg den vollen Auszahlungsbetrag von 200 € gutgeschrieben, ohne dass vorab 5,30 € vom Einsatz oder 10,60 € vom Bruttogewinn abgezogen werden. Dieser Ablauf ist rechtlich vollkommen einwandfrei, da die steuerliche Abführung fristgerecht durch den Betreiber erfolgt.

Für Sportwettenanbieter fungiert die vollständige Steuerübernahme als strategisches Differenzierungsmerkmal auf dem regulierten Markt. Da viele Tipper gezielt nach steuerfreien Plattformen suchen, dient der Verzicht auf die Gebühr als Instrument zur Kundenbindung und als Alternative zu klassischen Neukundenboni. Zur Refinanzierung der Steuerlast passen Buchmacher mitunter ihre Quotenmargen leicht an, sodass Auszahlungsschlüssel bei Spezialmärkten wie Handicap-Märkten oder Torwetten marginal variieren können. Für Tipper bedeutet das Modell transparente Nettogewinne und planbare Abrechnungen ohne nachträgliche prozentuale Abzüge auf dem Spielkonto.

Ablauf der Steuerabwicklung im Detail

  1. Wettauswahl und Einsatzfestlegung

    Tippschein für eine Begegnung der Bundesliga oder Champions League zusammenstellen. Ob klassische Drei-Wege-Wette, Handicap-Modelle oder Über/Unter-Märkte: Der Grundeinsatz wird in Euro festgelegt.

  2. Automatische Steuerberechnung

    Das System ermittelt den gesetzlichen Satz von 5,3 %. Lizenzierte Buchmacher weisen auf dem Schein direkt aus, ob der Abzug unmittelbar vom Einsatz (z. B. 0,53 € bei 10 € Einsatz) oder vom Bruttogewinn vorgenommen wird.

  3. Gesetzliche Abführung an das Finanzamt

    Nach Wettauswertung führt der Betreiber die Abgabe gesammelt an die deutsche Finanzverwaltung ab. Für den Tipper entstehen keine nachträglichen Meldepflichten in der persönlichen Einkommensteuererklärung.

Rechenbeispiel: Steuerabzug und Langzeitauswirkung

Bei einem Buchmacher mit regulärem Steuerabzug fällt die gesetzliche Abgabe von 5,3 % entweder direkt beim Wetteinsatz oder als Minderung des Bruttogewinns an. Wer beispielsweise monatlich 200 € mit einer Durchschnittsquote von 2,00 platziert und eine Trefferquote von 50 % erzielt, verliert rein rechnerisch rund 10,60 € pro Monat an Abgaben. Auf ein ganzes Kalenderjahr gerechnet summiert sich dieser Betrag auf 127,20 €, wodurch selbst eine disziplinierte mathematische Wettstrategie empfindlich an Rendite einbüßt.

Übernimmt ein Anbieter die Steuerlast vollständig aus der eigenen Marge, verbleibt der volle Nennwert im Guthaben. Bei identischem Einsatzvolumen von 200 € monatlich stehen dem Spielerkonto somit exakt 127,20 € mehr zur Verfügung. Dieser Unterschied entscheidet in der Praxis darüber, ob anspruchsvolle Wettmodelle wie Handicap-Wetten über zwölf Monate profitabel abschließen oder durch den permanenten Steuerabzug ins Minus rutschen. Gerade bei hoher Wettfrequenz wirkt sich die Abgabenbefreiung spürbar auf den Gesamtertrag aus.

Beliebte Sport-Events im Fokus

Fußballspiel Eintracht Frankfurt gegen 1. FC Köln im Stadion
Bundesliga: Frankfurt vs. Köln
Duell Union Berlin gegen Borussia Dortmund auf dem Rasen
Bundesliga: Berlin vs. Dortmund
Basketballspiel der US-Profiliga Detroit Pistons gegen Boston Celtics
NBA: Detroit vs. Boston
Fußballbegegnung Schalke 04 gegen Mainz 05 in der Arena
Bundesliga: Schalke vs. Mainz

Auswirkungen auf verschiedene Wettarten

Bei klassischen Einzelwetten fällt die steuerliche Berechnung denkbar transparent aus. Wird der gesetzliche Satz von 5,3 % direkt vom Einsatz abgezogen, reduziert sich das effektiv gewettete Kapital – bei 100 € Einsatz gehen folglich 94,70 € in die Quotenberechnung ein. Behält ein Buchmacher die Abgabe stattdessen erst vom Bruttogewinn ein, bleibt der volle Einsatz aktiv, wodurch der Abzug ausschließlich bei erfolgreichem Ausgang greift. Für standardmäßige Marktvarianten wie Over-Under-Märkte oder 1X2-Tipps lässt sich der Nettogewinn somit exakt im Vorfeld kalkulieren.

Kombinations- und Systemwetten reagieren ungleich sensibler auf die Abzugsmodelle. Da bei Akkumulatoren mehrere Quoten multipliziert werden, führt ein Abzug vom Bruttoertrag bei hohen Gesamtquoten zu spürbaren Nennbeträgen: Ein erzielter Gewinn von 1.000 € verringert sich um exakt 53 € Steuerlast. Wer komplexe Scheine oder Handicap-Optionen kombiniert, muss einkalkulieren, dass Teilauswertungen und Absicherungen durch den prozentualen Einbehalt eine leicht verschobene Mindestquote für die rechnerische Rentabilität erfordern.

Finanzielle Aspekte und Performance

  1. E-Wallets (PayPal, Skrill)

    0–24 Std.

    Digitale Geldbörsen ermöglichen nach Freigabe durch den Buchmacher den schnellsten Geldtransfer. Die steuerliche Abrechnung von 5,3 % erfolgt direkt bei der Wettplatzierung oder Abrechnung und verzögert die eigentliche Auszahlung nicht.

  2. Direktüberweisung & Trustly

    1–2 Werktage

    Transfers via Direktbanking buchen Nettogewinne zuverlässig auf das Girokonto. Bei lizenzierten Anbietern greifen standardisierte Verifizierungsprüfungen nach rechtlichen Vorgaben vor der ersten Transaktion.

  3. Klassische Banküberweisung & Visa

    2–4 Werktage

    Reguläre Überweisungen beanspruchen die üblichen Banklaufzeiten. Die gesetzliche Sportwettensteuer wird rein buchhalterisch im Wettschein abgewickelt und beeinflusst die Bearbeitungsdauer der Finanzinstitute zu keinem Zeitpunkt.

Vor- und Nachteile der Steuerübernahme durch Buchmacher

Vorteile steuerfreier AbrechnungNachteile und versteckte Kosten
Volle Auszahlung ohne AbzugTrägt der Buchmacher die 5,3 % Sportwettsteuer selbst, verbleibt der gesamte Gewinn auf dem Wettkonto. Bei 100 € Einsatz zu einer Quote von 2,00 werden exakt 200 € gutgeschrieben statt 189,40 € bei Abzug vom Bruttogewinn.
Transparente Value-BerechnungDie angezeigte Quote entspricht direkt der tatsächlichen Rendite. Das vereinfacht präzise mathematische Quotenvergleiche für strategische Ansätze wie Handicap-Wetten ohne nötige Korrekturfaktoren.
Keine Reduktion des NenneinsatzesDer gesamte eingezahlte Betrag fließt in die Wettauswahl. Modelle mit Steuerabzug vor Wettabgabe verringern den realen Einsatz um 5,3 %, was das Chancen-Risiko-Verhältnis jeder Einzelwette verschlechtert.

Quoten mit und ohne Steuer vergleichen

Berechnen Sie den realen Auszahlungswert unter Berücksichtigung des 5,3%-Abschlags bei lizenzierten Anbietern.
Strategien prüfen

Strategien und erweiterte Informationen zur Steuerpraxis

Für die überwiegende Mehrheit der Tipper in Deutschland gilt ein klarer Grundsatz: Reine Freizeitgewinne müssen nicht in der jährlichen Einkommensteuererklärung aufgeführt werden. Da die gesetzliche Abgabe von 5,3 % als Transaktionssteuer direkt über den lizenzierten Buchmacher an das Finanzamt abgeführt wird, sind Auszahlungen für Hobbyspieler vollständig einkommensteuerfrei. Beträge von beispielsweise 250 € oder 1.500 € erhöhen somit weder das zu versteuernde Einkommen noch wirken sie sich progressionssteigernd auf andere Einkunftsarten aus.

Eine steuerliche Prüfung droht erst, wenn die Grenze zur gewerblichen Tätigkeit überschritten wird. Dies betrifft fast ausnahmslos Berufsspieler, die ihren Lebensunterhalt planmäßig über fundierte mathematische Wettstrategien und kontinuierliche Volumina bestreiten. Wer hingegen strukturierte Systeme wie Over-Under-Wetten zur Optimierung eigener Quoten nutzt, agiert weiterhin im steuerfreien Rahmen privater Vermögensverwaltung, solange das Wetten nicht den primären Broterwerb darstellt.

Besonderheiten bei Live-Wetten und Cash-Out

Bei dynamischen Live-Wetten greift die gesetzliche Abgabe von 5,3 % unmittelbar im Moment der Wettabgabe. Da sich Quoten im Sekundentakt anpassen, wird der Steuerabzug entweder direkt vom gewählten Einsatz einbehalten oder bei Abrechnung vom Bruttogewinn abgezogen. Für Tipper bedeutet das, schnelle Entscheidungen präzise zu kalkulieren, insbesondere wenn komplexe Märkte wie Over-Under-Wetten während einer laufenden Begegnung angespielt werden.

Komplexer gestaltet sich die Besteuerung bei einer vorzeitigen Cash-Out-Funktion. Nutzt man den vorzeitigen Rückkauf eines Wettscheins, gilt dieser Betrag steuerrechtlich als Bruttoauszahlung. Berechnet der Buchmacher die Steuer auf Gewinne, fallen die 5,3 % auf den angebotenen Cash-Out-Wert an. Ein Angebot von 50 € reduziert sich somit auf 47,35 €, was bei strategischen Absicherungen oder Handicap-Tipps zwingend mit eingerechnet werden sollte.

Prüfung der Steuerabrechnung im Wettschein

Der transparenteste Weg zur Überprüfung der steuerlichen Handhabung führt über eine unverbindliche Wettscheinsimulation. Seriöse Buchmacher schlüsseln vor der endgültigen Abgabe alle Posten präzise auf. Bei einem Einsatz von beispielsweise 100 € zu einer Quote von 2,00 wird direkt ersichtlich, ob der Abzug von 5,3 % direkt vom Einsatz (Nettoeinsatz 94,70 €, möglicher Bruttogewinn 189,40 €) oder vom Bruttogewinn (Auszahlung 189,40 € statt 200,00 €) erfolgt.

Fehlt ein entsprechender Steuerabzug im Wettschein und wird der volle Auszahlungsbetrag angezeigt, übernimmt der Betreiber die Abgabe aus eigener Marge. Um böse Überraschungen bei der Auszahlung zu vermeiden, lohnt sich zudem ein Blick in die offiziellen Geschäftsbedingungen unter den Abschnitten zu Gebühren oder Quotenanpassungen, insbesondere wenn komplexe Märkte wie Über/Unter-Märkte oder Handicap-Wetten kombiniert werden.

Sportarten und Märkte im Steuerkontext

Die gesetzliche Abgabe von 5,3 % unterscheidet in Deutschland nicht nach Sportart oder Wettbewerb. Ob Tipps auf Spiele der Bundesliga, internationale Turniere im Tennis oder Begegnungen der Basketball-EuroLeague platziert werden: Der Steuersatz greift stets einheitlich auf den Einsatz oder den Bruttogewinn, unabhängig von der medialen Reichweite des jeweiligen Events.

Ebenso verhält es sich bei spezialisierten Spielarten wie Handicap-Wetten oder taktischen Over/Under-Märkten. Auch bei komplexen Systemwetten oder dynamischen Live-Tipps während einer laufenden Partie berechnet die Abrechnung den Abzug nach identischem Schema, sodass für Tipper keine gesonderten Rechenmodelle je nach Wettformat anfallen.

Auszahlungsdauer nach Abzug der Wettsteuer

  1. PayPal & E-Wallets

    0–24 Std.

    Auszahlungen auf digitale Geldbörsen wie PayPal oder Skrill erfolgen nach interner Prüfung meist am selben Tag. Der gesetzliche Steuerabzug von 5,3 % wird vor der Gutschrift transparent im Transaktionsbeleg aufgeführt.

  2. Trustly & Instant Banking

    1–2 Werktage

    Direkte Banktransfers übermitteln den Nettogewinn ohne Umwege auf das reguläre Girokonto. Bei in Deutschland lizenzierten Plattformen mit klarer Rechtslage ist der Betrag nach Auszahlung vollkommen steuerfrei verfügbar.

  3. Visa & Mastercard

    2–4 Werktage

    Rückbuchungen auf Kreditkarten erfordern standardmäßige Banklaufzeiten. Nach Verrechnung der Abgabe steht der volle Betrag ohne Nachforderungen bereit, beispielsweise für strukturierte Ansätze wie Handicap-Systeme.

Quotenvergleich: Reale Quoten und Steuereinfluss

Bruttoquote mit 5,3 % Abzug
1.90
Effektive Nettoquote
1.799
Steuerfreie Vergleichsquote
1.85
Effektiver Mehrertrag netto
+2,8 %

Steuerliche Behandlung von Systemen und Boni

Abrechnung bei Systemwetten

Bei Systemwetten wie beispielsweise „2 aus 3“ werden mehrere voneinander unabhängige Wettreihen gebildet. Für die gesetzliche 5,3%-Pauschale bedeutet dies, dass jede einzelne Wettreihe steuerlich separat erfasst wird. Zieht der Buchmacher die Abgabe direkt vom Einsatz ab, verringert sich der Einsatz je Wettreihe anteilig. Erfolgt der Steuerabzug erst auf den Bruttogewinn, wird der Steuersatz ausschließlich auf die tatsächlich erfolgreichen Teilreihen angewendet. Dies gilt für klassische Dreiwegwetten ebenso wie für Kombinationen auf Handicap-Tipps.

Gratiswetten und Bonusguthaben

Wetten mit Aktionsguthaben oder Free Bets unterliegen besonderen Abrechnungsregeln. Da bei einer reinen Gratiswette kein reales Spielerguthaben riskiert wird, fällt auf den fiktiven Einsatz keine Abgabe an. Gewinnt der Tipp, wird die Steuer in der Regel auf den Reingewinn erhoben – also den Auszahlungsbetrag abzüglich des gewährten Gutscheinwerts. Wird hingegen reguläres Bonusguthaben mit Umsatzbedingungen eingesetzt, behandeln lizenzierte Anbieter den Einsatz meist wie normales Echtgeld und führen die Abgabe vollständig ab.

Rechtliche Grundlagen im RennwLottG

Die gesetzliche Verankerung der Abgabe basiert auf dem Rennwett- und Lotteriegesetz (RennwLottG). Gemäß § 17 Abs. 2 RennwLottG beträgt der reguläre Steuersatz 5,3 Prozent auf jeden getätigten Wetteinsatz. Steuerschuldner gegenüber den deutschen Finanzbehörden ist grundsätzlich der veranstaltende Buchmacher. Maßgeblich für die Steuerpflicht ist dabei allein der Wohnsitz oder gewöhnliche Aufenthalt des Kunden in Deutschland, unabhängig vom rechtlichen Unternehmenssitz des Anbieters.

In der Praxis entscheidet das jeweilige Geschäftsmodell darüber, wie diese fiskalische Belastung weitergegeben wird. Während einige Plattformen die 5,3 Prozent direkt vom Bruttogewinn abziehen, verrechnen andere den Betrag bereits beim Wetteinsatz oder übernehmen die Steuer vollständig. Für komplexe Spielarten wie Handicap-Wetten beeinflusst dieses Abrechnungsmodell den tatsächlichen Quotenschlüssel und die realistische Nettorendite spürbar.

Haftung und territoriale Gültigkeit

Steuerabführung durch den Buchmacher

Die Pflicht zur Entrichtung der 5,3 % Sportwettsteuer an das zuständige Finanzamt liegt gemäß Rennwett- und Lotteriegesetz vollständig beim lizenzierten Wettanbieter. Als Kunde tragen Sie keine steuerrechtliche Nachzahlungspflicht, falls ein Betreiber seinen Melde- oder Zahlungspflichten nicht nachkommt. Sanktionen, Bußgelder oder der Lizenzentzug durch die Gemeinsame Glücksspielbehörde der Länder (GGL) treffen ausschließlich das Unternehmen, während regulär platzierte Wettarten für Sie als Spieler gültig bleiben.

Wettabgabe bei Auslandsaufenthalten

Die deutsche Steuerregelung knüpft an das Territorialprinzip sowie den tatsächlichen Aufenthaltsort bei der Tippabgabe an. Befinden Sie sich physisch auf Reisen im Ausland und nutzen dort lokale Angebote, unterliegen die Einsätze den Vorschriften des jeweiligen Ziellandes. Bei Anbietern mit deutscher Lizenz verhindert oder modifiziert das Geo-Targeting via IP-Adresse die Besteuerung, sodass Wetten außerhalb des Bundesgebiets nicht der hiesigen Abgabe unterfallen.

Wettsteuer im europäischen Vergleich

Während Deutschland eine Abgabe von 5,3 Prozent direkt auf den Wetteinsatz oder den Bruttogewinn vorsieht, verfolgen andere europäische Länder abweichende Regulierungsmodelle. In Großbritannien gilt beispielsweise die sogenannte Point of Consumption Tax, bei der die Steuerlast auf den Bruttoertrag der lizenzierten Betreiber berechnet und üblicherweise nicht direkt vom Einsatz der Tipper abgezogen wird. In Österreich existiert für Endkunden ebenfalls keine direkte Abgabe auf einzelne Platzierungen.

Die deutsche Praxis, den Abzug transparent auf dem Wettschein auszuweisen, beeinflusst die kalkulatorische Rendite nachhaltig. Wer Quoten präzise vergleicht und fundierte Sportwetten Strategien anwendet, muss diesen rechnerischen Abschlag von rund fünf Prozent systematisch berücksichtigen, um den mathematischen Erwartungswert einzelner Auswahlen exakt zu bestimmen.

Perspektiven und Reformdebatten

Die Debatte um die Ausgestaltung der Sportwettsteuer reißt in Deutschland nicht ab. Branchenverbände fordern regelmäßig eine Umstellung von der reinen Einsatzbesteuerung auf eine Besteuerung des Bruttospielertrags, wie sie in mehreren europäischen Nachbarländern etabliert ist. Ein solches Modell würde Buchmacher auf Basis der tatsächlichen Differenz zwischen Einsätzen und Auszahlungen veranlagen, anstatt pauschal 5,3 % auf jeden getätigten Umsatz zu erheben.

Für Tipper könnte eine solche Reform bedeuten, dass lizenzierte Buchmacher wieder vermehrt auf die Weitergabe der Abgabe an Kunden verzichten. Bis zu einer Gesetzesänderung bleibt der aktuelle Steuersatz jedoch bindend. Bei der Platzierung von Handicap-Märkten oder Über/Unter-Tipps empfiehlt sich daher stets ein präziser Quotenvergleich, um die Abzugsmodelle der jeweiligen Plattformen einzukalkulieren.

Praxiserfahrungen mit der Wettsteuer

  1. Markus B., Frankfurt am MainWett-Analyst
    Lange habe ich den Einfluss der 5,3 % Wettsteuer auf meine langfristige Rendite unterschätzt. Wenn ein Buchmacher die Abgabe komplett übernimmt, verbessert das den tatsächlichen Ertrag bei identischer Quote spürbar.
  2. Sabine K., DüsseldorfHobby-Tipperin
    Besonders bei Kombiwetten macht die Steuerabrechnung einen gewaltigen Unterschied. Ich berechne vor jeder Tippabgabe genau, ob ein Abzug auf den Bruttogewinn oder direkt vom Einsatz vorgenommen wird.
  3. Dennis W., LeipzigStrategiewetter
    Für mein Quotenmodell ist Transparenz entscheidend. Lizenzierte Plattformen, die den Steuerabzug auf dem Wettschein klar und nachvollziehbar ausweisen, erleichtern das Bankroll-Management enorm.

Häufige Fragen zur Wettsteuer

Wie hoch ist die gesetzliche Abgabe in Deutschland?

Seit dem 1. Juli 2021 liegt die Sportwettsteuer gemäß Rennwett- und Lotteriegesetz bundesweit bei exakt 5,3 % des Einsatzes. Vor dieser Anpassung lag der Satz bei 5,0 %.

Muss ich als privater Tipper Wettgewinne versteuern?

Reine Freizeitgewinne aus Glücksspielen sind in Deutschland nach § 4 Nr. 9b UStG einkommensteuerfrei. Die Steuerlast für die 5,3 % Wettsteuer liegt rechtlich beim Buchmacher, der diese jedoch anteilig an den Kunden weitergeben darf.

Welche Abrechnungsmodelle nutzen lizenzierte Buchmacher?

Lizenzierte Plattformen wählen typischerweise eines von drei Modellen: Steuerabzug direkt vom Wetteinsatz, Einbehalt von 5,3 % vom Bruttogewinn im Erfolgsfall oder die vollständige Übernahme der Abgabe durch den Betreiber.

Gilt die Abgabe auch für Sonderformen wie Handicap- oder Über/Unter-Tipps?

Ja, die Abgabe greift unabhängig von der Wettart bei jeder in Deutschland platzierten Sportwette. Das betrifft klassische Drei-Wege-Tipps ebenso wie Systeme für Handicap-Märkte oder Spezialwetten auf Über/Unter-Ergebnisse.

Fällt die Steuer an, wenn eine Wette verloren geht?

Wird die Steuer vom Bruttogewinn abgezogen, zahlen Sie im Verlustfall keine zusätzliche Abgabe. Zieht der Anbieter den Betrag hingegen bereits beim Platzieren vom Einsatz ab, ist der Steuerbetrag auch bei verlorenen Wetten fällig.

Gibt es Ausnahmen für professionelle Sportwetter?

Wer seinen Lebensunterhalt nachweislich primär durch Sportwetten bestreitet und systematische Gewinne erzielt, kann von den Finanzbehörden als gewerblich eingestuft werden. In diesem Einzelfall greift die reguläre Einkommensteuerpflicht.

Über den Autor

Hans Wagner

Hans Wagner

Fachredakteur für Sportwetten & Regulatorik

Hans Wagner analysiert seit über zehn Jahren die steuerlichen und rechtlichen Rahmenbedingungen auf dem deutschen Wettmarkt. Für Westfeld durchleuchtet er Abzugsmodelle und Quotenstrukturen, um verlässliche Fakten zu legalen Sportwetten bereitzustellen.